
 manbetx体育游戏app平台
证券时报记者 阮润生
10月8日,A股光通讯板块回调。东山精密在禁受机构调研时恢复,市集上说起的65%好意思国原产物料比例有关说法属于非官方市集据说;公司已提前布局多区域产能与多元化供应链有蓄意。
跟着AI(东谈主工智能)大模子集群领域连接扩展,传管辖宽与功耗瓶颈突显,光互连产业步入可插拔、NPO(近封装光学)、CPO(共封装光学)等多路子并行迭代阶段,交易化程度加快。证券时报记者了解到,在新式光互连时候激动下,光通讯公司纷纷向产业链上游领域“掘金”,以适合时候架构升级需求,霸占盈利高地,晋升供应链自主可控智力。
多重时候并行
在东谈主工智能“三驾马车”中,算力、存力因性能瓶颈与供需矛盾长期占据产业焦点,而运力的价值此前并未突显。但这一时局在本年发生了赫然扭转:好意思股中,数据中心高速互联芯片龙头迈威尔科技(Marvell)本年以来股价涨幅跳跃2倍,跑赢英伟达同期股价剖释。在最新的投资者日中,迈威尔科技高管瞻望到2030年互连业务市集领域达到约650亿好意思元,年复合增速约65%。
“链接是智算基础方法的中枢。现时模子参数越来越大,需要通过电交换和光链接去追求更大领域、更高性能、更低功耗,光链接缓缓成为刚需。”盛科通讯-U总司理孙剑勇近期公开示意,跟着信号速度向224G、448G束缚迈进,铜缆信号衰减问题连接突显,灵验传输距离束缚压缩;而光互连的蹙迫性束缚突显,“电交换+光链接”不再是诚心诚意,而是贬责领域、性能、功耗“不成能三角”的刚需。
光模块手脚光互连的“血管接口”,正朝着高速度、高集成与低功耗主义演进:一方面,络续沿着现时可插拔光模块路子,从1.6T向3.2T等升级;另一方面,围绕质问功耗和晋升集成度伸开,NPO、CPO、OCS(光电路交换机)等光互连有蓄意缓缓演进。其中,硅光是竣事NPO、CPO光引擎的主流光子集成有蓄意。
具体来看,NPO将光芯片与电芯片共同封装在基板上,互连距离大幅质问,被合计是近期和中期相宜大领域部署的主义;CPO则将光芯片与电芯片整合在吞并封装内,进一步质问距离、晋升带宽、质问时延,面向更长期的大领域算力布局。
本年8月14日,英伟达晓谕量产全国首款200G/lane共封装光学(CPO)以太网交换机系统,面向百万GPU的超大领域AI工场集群。国产云厂商也陆续跟进NPO有蓄意。
本年9月17日,华为发布全国首个聘用NPO时候的超节点——昇腾960超节点,面向十万亿参数领域大模子捕快和推理;随后阿里云发布磐久AL64踱步式SNPO(Scale-Up专用近封装光学)光互连超节点,成为全国首款竣事SNPO光互连时候落地的超节点劳动器,标记着超节点NPO互连从原型见识走向AI云的果真工程部署。腾讯云方面高管也示意将从2026年第四季度部署NPO超等节点。
国内头部云厂商示意,NPO有蓄意是现时最相宜国内落地的光互连有蓄意之一,下一步还需要进一步晋升可靠性晋升,质问功耗和时延,连接质问单元带宽本钱。比较,CPO尽管带宽密度极高,但本钱、良率及选藏性挑战较大。
重塑产业价值链
围绕NPO/CPO时候主义,光模块、光器件、光纤乃至PCB等厂商于本年光博会上纷纷展出对应贬责有蓄意。部分NPO家具已完成客户送样与考证,亦有厂商提前布局CPO有蓄意,静待交易化条目进一步训练。
光模块龙头厂商也给出了明确的需求引导。中际旭创高管在近期禁受机构调研时先容,部分客户已给到明确的NPO有蓄意需求引导和订单,2027年有望竣事出货,瞻望更多客户会在2028年推出NPO有蓄意。公司正在与客户积极相似,并证明客户要求进行定制化拓荒。
剑桥科技高管称,本年上半年公司已启动12.8T XPO及多个NPO家具的定制化拓荒技俩,以及NPO/CPO等前瞻时候的研发责任;新易盛方面露出,公司已有有关团队连接跟进NPO家具的研发,瞻望2027年下半年有订单委用需求,2028年出货量级将从容晋升。
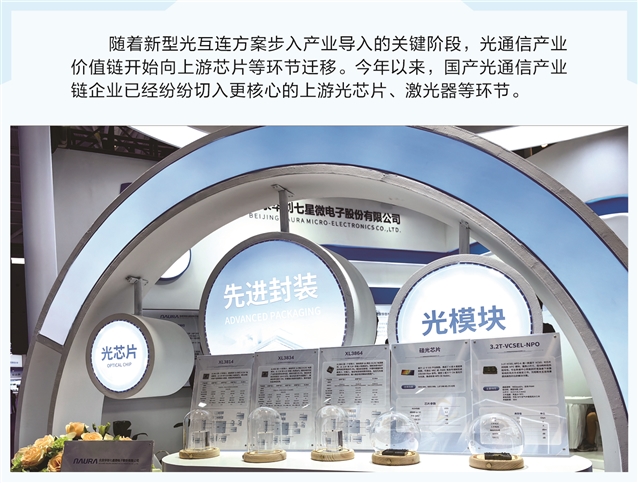
跟着新式光互连有蓄意步入产业导入的要津阶段,光通讯产业价值链初始朝上游芯片等智力迁徙。本年以来,国产光通讯产业链企业依然纷纷切入更中枢的上游光芯片、激光器等智力。
上市公司更是纷纷加码,6蟾光迅科技拟投67.5亿元诞生高端光电子硅光芯片器件基地;华工科技布局EML芯片以及CPO平台;东山精密8月上调索尔想光电技俩总投资至17亿好意思元,用于光芯片及光模块扩建技俩;仕佳光子计较定增28亿元,投向AWG、CW激光器芯片、高密度光互连器件扩产等技俩;激光器芯片厂商源杰科技拟投资42.68亿元扩产高端激光芯片。
另外,布局光通讯的磁性元器件厂商铭普光磁计较拟定增12.83亿元布局高速光模块与光芯片等;协创数据通过2026年5月完成对光为科技的收购,切入光芯片与光链接赛谈。
市集谈判机构Yole Group光子学领域高等时候与市集分析师Martin Vallo博士分析,从时候层面来看,新式光互连架构正在消解元器件和模块之间的界限;同期,光子集成芯片、激光器、封装和DSP(数字信号处理器)必须协同优化;况且跟着硅光浸透率提高,纯拼装智力的毛利率会被上游元器件供应商和下流系统厂商两端挤压。
尽管光模块厂商会面对利润挤压风险,但现时该智力风险权重并不高。据Martin Vallo博士分析,CPO主要掩盖的是最高密度的交换机层级,举座市集体量占比小;传统可插拔模块的出货量在完满数值上会连接增长,瞻望至少会连接到2028年;另外,中国头部光模块厂商正在布局光引擎、NPO和上游芯片,而这些恰正是CPO所需要的同源智力。
晋升供应链把控智力
除时候变革身分外,现时光通讯行业的价值重塑还受供应链敛迹。多家光通讯厂商称,DSP芯片、激光器等上游要津家具现在面对供给弥留。
Martin Vallo博士示意,行业价值并不仅仅通俗地搬动到“芯片”智力上,而是分散到了稀缺智力,包括交换芯片(ASIC)和SerDes、硅光晶圆代工产能、先进封装等,“现时客户认证的对象是整条供应链,而不仅仅单一家具”。
龙头企业也从上游芯片端加强对互联有蓄意的把控力度,产业链垂直整合智力备受垂青。
本年3月,英伟达晓谕对迈威尔科技投资20亿好意思元,两边和解要点将涵盖Scale-Up互连架构,以及光学互连、硅光子时候。分析师就指出,两边和解代表AI基础方法竞争已从GPU运算智力,进一步延长至“互连法度”与“平台整合智力”的全面竞争;另外,英伟达还辩认向Coherent(高意)和Lumentum(朗好意思通)原意投资20亿好意思元,以锁定直至2030年的激光器供应。
据TrendForce集邦谈判不雅察,面对供应链压力,部分云霄巨头通过长期采购公约锁定供给,并政策投资上游硅光子厂商。英伟达与掌合手先进封装产能的台积电深切和解,竣事垂直整合。谷歌等厂商加快自研光学元件,以质问对外部供应商的依赖。因此,自主掌合手硅光子瞎想、光引擎制造与先进封装资源的厂商将能在2027年至2028年CPO交换机市集放量周期中得回最初上风。
关于NPO有蓄意也面对近似的供应链挑战。据先容,国内厂商实行NPO与超节点有蓄意,通过横向扩展来弥补单芯片算力受限,会导致每单元算力所需要的互推敲口数目加多。这意味着超节点架构内容上是把光互连的需求放大,然而在磷化铟光源、高速SerDes等领域还面对制肘。
上市公司倾向于IDM花样,自建产线。据铭普光磁先容,此前依赖外协加工,存在委用周期长、良率低、时候泄密风险等问题,公司自建产线能灵验晋升良率与委用效果等目的manbetx体育游戏app平台,竣事全经由自左右控。